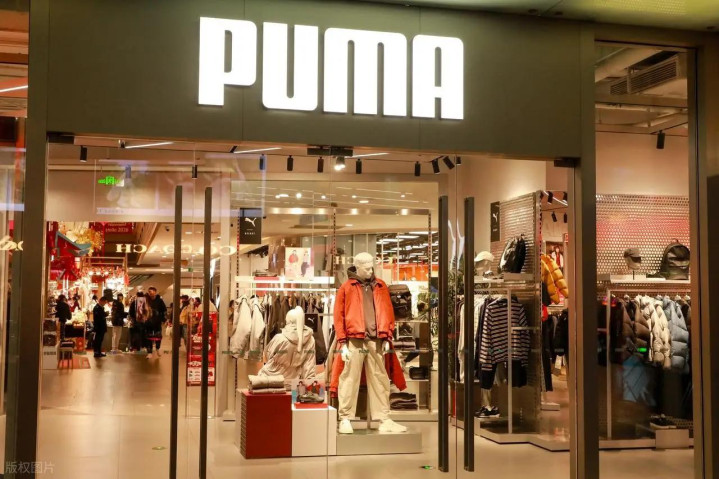
9月11日晚上,在市场监督管理总局官网上却有一份很少有人点击的名单被挂了出来,那就是从8月31日到9月6日之间没有条件批准的经营者集中案件清单。其中有一件事情比值得我们去思考,那就是安踏体育收购彪马股权案已经得到了批准。
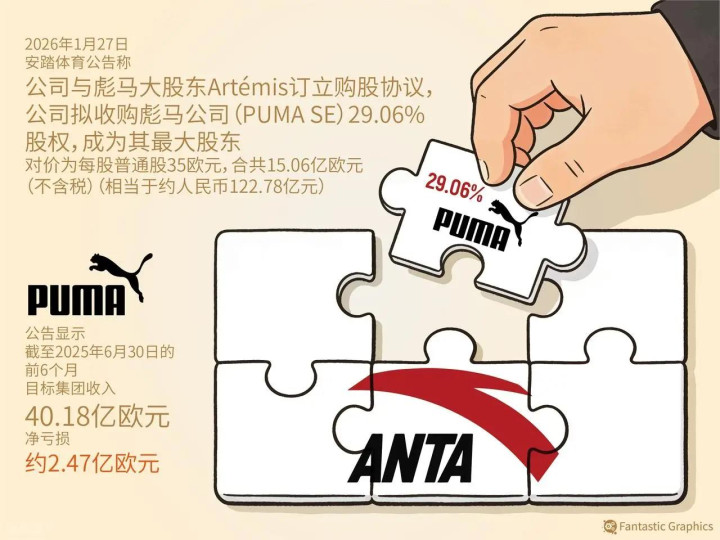
15.06亿欧元,约折合人民币123亿,收购了彪马公司29.06%的股份。完成交易之后,安踏就成为这家德国老品牌运动鞋服企业的唯一最大的股东了。
消息不大,但是很重。这是安踏继FILA跟始祖鸟之后第三次在全球牌桌上布局。该公司在过去二十年里所采取的战略方法,对于每一个买股票,买基金或者只买了一双运动鞋的人来说都是值得仔细阅读的。
123亿元购买29%股权,只要名分,不要权柄
再来看一下这次交易中最不合常理的地方。
安踏花费了123亿元购买了其中的29.06%,也就是不到三分之一。按照常理来说,这样的股份是无法达到对公司进行控制的目的的:彪马不会发起全面要约收购,仍然保持独立的品牌定位以及原有的管理团队,并且继续自行运营。
人们的第一反应就是:这是在花冤枉钱吗?花掉的钱很多,但是事情没有办好呢?
但是相反,在整个交易过程中最有价值的部分就是这次安排了。
第一,它是购买了“名分”而没有买到“权力”。作为最大的股东之一,彪马在做出任何重要的决定之前都要考虑到安踏的意见;但是品牌的日常运营所产生的各种麻烦跟风险还是要由彪马自己来承担。进攻或者防守都可以。
第二点就是保留了彪马的“德国味道”。运动品牌的生意很讲究出身,消费者认同的是那只跃动的美洲豹。如果安踏全部收购并进行大规模更换的话,那么欧洲消费者就会立刻离开。使彪马仍然保持为彪马,这就是保护这笔资产价值的前提条件。
第三种情况就是全部用自己家里的钱来购买,并且没有任何借贷行为。买错东西只会伤到皮肤跟肌肉,并不会伤及骨头;而如果买对了,则可以建立一个新的桥头堡。
安踏的公式就是,在别人最痛苦的时候去买
把时间轴拉长之后就会发现,安踏三次大动作都不是在热闹的时候进行的。
2009年,安踏从百丽手中接过FILA在中国市场的运营权。当时FILA在中国已经连续多年亏损了,是一个烫手的山芋。现在FILA半年收入达到150亿人民币,成为了安踏公司的现金牛。
2019年,安踏联合其他财团用46亿欧元买下了亚玛芬体育公司,而该公司旗下有始祖鸟,萨洛蒙跟威尔胜等品牌。那时候是芬兰大公司的甩卖资产,该笔交易曾被质疑为“蛇吞象”。现在始祖鸟已经成为中国人穿的中产标配外套,亚玛芬也已经独立上市,并且给安踏带来了可观的配售收益。
这次由彪马来完成。到2026年第二季度的时候,彪马的销售额为35.5亿欧元,并且同比下降了7.9%,净利润为-4630万欧元。彪马CEO表示,“2026年为过渡之年”,目标是在2027年重新起航,并且要与耐克,阿迪达斯展开竞争。
三次出招,一个公式:不选品牌最风光的时候来凑热闹,只在它最痛苦的时候谈价钱。
这并不是偶然的机会,而是战术上的胜利。当品牌处于巅峰的时候,它的估值里面都是情绪溢价;而当品牌遭遇困境之时,它的价格里面就只剩下了悲观折价了。安踏买的是“暂时被低估的好品牌”,并不是“好的公司”。赌的就是自己的流水线-产品的生产能力,渠道的能力以及零售管理的能力-可以把这些品牌再培养起来。
彪马的账本:亏损缩小了81%,在拐点前夜
有人可能会问,彪马都已经亏损到这个程度了,为什么还会去接呢?
上半年彪马净亏损为4630万欧元,虽然听上去很不好,但是去年同期亏损为2.47亿欧元,亏损减少了81%,经营方面基本上已经持平了,毛利率也提高了一点。更重要的是两个原因:库存减少15.3%,自由现金流由去年同期的-6.4亿欧元变为1.27亿欧元。
其实就是:公司应该关闭的店铺已经关闭了,应该清理的商品也已经清理完毕了,应该裁员的人也都已经被裁掉了,血液已经被止住了,现在只需要重新开始就可以了。连员工人数也减少了6%,成本这根弦拉得很紧,没有人比它更紧。
最让人想不通的就是卖家了。此次出售股票的是法国皮诺家族的投资公司Artémis,而它又是开云集团背后的有钱人家。皮诺家族手中握有彪马这么长的时间,却在这个时候套出15亿欧元退出市场。
一方面欧洲的老钱对于运动品牌已经失去了耐心,另一方面中国资本也出手了。一买一卖之间就是全球消费品牌的权力转移。
安踏为什么要购买呢?引擎换挡的时候要做的第一步就是
再来看一下安踏自己发布的半年报就可以知道它为什么要这么做了。
8月26日,安踏交出了一份成绩单:营业收入达到435.1亿人民币,同比增长了12.9%,半年来首次突破四百亿大关,并且创造了新的历史纪录;经营溢利为117.6亿人民币,同比增长了16.1%;股东应得溢利为94.87亿人民币,增幅达34.9%;中期派发股息每股为1.51港币,股息发放比例超过一半。
但是把品牌拆开来分析的话,结构就不同了。
安踏主品牌的增长率为4.8%,而FILA的增长率为6.1%-这两个功勋品牌都已经进入了精细化运营的存量阶段。真正意义上的发动机就是“其他的牌子”,即迪桑特,可隆跟狼爪这三者所组成的部分,其营收为106.9亿,并且同比增长了44.2%,毛利率达到73.1%,占到了整个集团营收增量的一半以上。
那么又表示什么呢?安踏成长引擎由原来的“一个大牌打天下”转为现在的“多个品牌矩阵轮动”。但是国内高端细分赛道也就那么几个了,下一个增量矿山只能在国外。安踏上半年海外收入增长率达到30%以上,但是主要发力的是东南亚市场,在欧美市场还处于品牌的建设初期阶段-一家一家地去铺设,速度太慢了。
彪马给它提供的就是一张现成的全球通行证:遍布全球一百多个国家的渠道网络,几十年来积累下来的品牌知名度,足球与跑步领域内的专业资产等等,这些都是依靠一家一家地开店,在二十年之内是无法累积起来的。123亿买到的是入场券,节省下来的就是时间。
多品牌可以是护城河,但也可以成为软肋
但是把话说回来的话,安踏并不是完全没有隐患。
主品牌的增长速度减慢了,在眼前已经很明显了。第三季度安踏品牌的流水增速大概会在正负2%左右波动-对于一个行业的龙头而言,这样的数据并不算体面。多品牌战略就像走钢丝一样:FILA的成功可以复制,但是并不能保证每一次都成功,狼爪目前仍然处于培育期需要大量投入资金。买的品牌越多,商誉就越厚实,如果某一个标的整合失败了,受到的影响就是实实在在的钱财损失。
但是对于一家半年内盈利近百亿元,经营现金流充足,购买彪马都不需要借钱的企业而言,这些都是发展中的问题,并非生存危机。
普通人从安踏可以学到的东西,并不是“赶快买它股票”,而有三件事情:第一,在人多的时候不要去买股票,等到别人放弃的时候再去购买价格才会低;第二,便宜并不等于垃圾,在捡到好东西之前要看看它的现金流是否能够止血;第三,真正的护城河并不是某个品牌,而是把亏损的品牌变成印钞机的能力-对于公司来说是这样,对于个人来说也是如此。
把三步走连成一条直线
FILA,亚玛芬,彪马这三者加在一起来看的话,安踏下的是全球牌桌上的棋,并不是某个品牌单独的棋。油价在晚上突然上涨起来,就像是财经世界里的一场烟花一样美丽但是很快就消失了;而审批清单上的那一行小字,则是地壳运动所留下的痕迹-虽然很安静,很缓慢,但是多年之后再看去的时候,地貌早已大不相同了。
机会并不需要锣鼓喧天
那么回到最初的那个问题上,为什么123亿的大新闻反而没有油价上涨一点来得热闹呢?
由于人们生来只能看到烟花而不能看到地壳。热闹的地方总是人潮汹涌,但是机会却常常出现在没有人注意的地方默默地等待着。安踏二十年来积累下来的财富,就是在别人转身离去的时候弯腰捡起的。
真正的机会是不会大张旗鼓的告诉你的。它就静静地藏在没有人点击的那个列表中,只等一些人能够看完这份公告。
银河配资提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯